Aceasta este o prezentare detaliată a funcționării generale a sistemelor de plată contactless, adresată unui public larg, dar cu o curiozitate pentru tehnologie.
În era digitală în care trăim, inovația în domeniul plăților a transformat modul în care interacționăm cu banii și cu comercianții. Una dintre cele mai semnificative evoluții recente este reprezentată de plățile contactless, o metodă rapidă, sigură și convenabilă care a devenit rapid populară la nivel global. În loc să introducă un card într-un terminal sau să introducă un PIN, utilizatorii pot acum efectua tranzacții prin simpla apropiere a cardului, a telefonului sau a altui dispozitiv compatibil de un terminal de plată. Această tehnologie, aparent simplă, se bazează pe principii complexe de comunicare wireless și criptografie, menite să asigure securitatea și eficiența fiecărei operațiuni.
Ce înseamnă, de fapt, plata contactless?
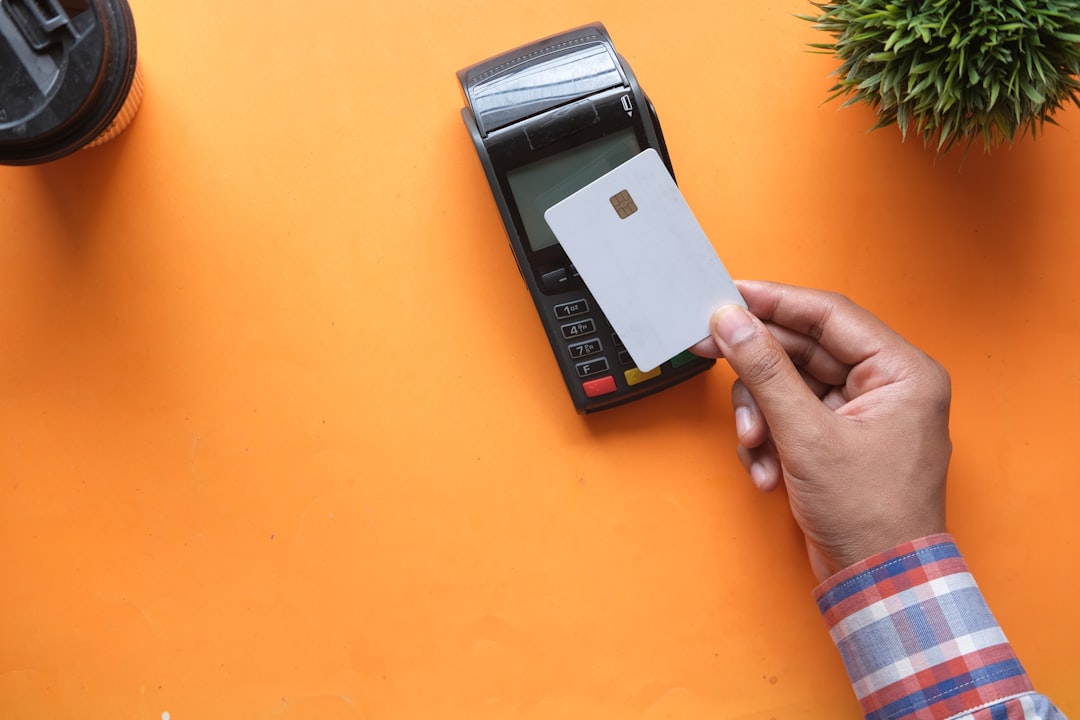
Termenul „contactless” se referă la absența contactului fizic necesar în timpul unei tranzacții. Spre deosebire de metodele tradiționale de plată, cum ar fi introducerea unui card de credit sau debit într-un POS (Point of Sale) sau utilizarea unui ATM, plățile contactless elimină această necesitate. Apropierea unui dispozitiv activ, echipat cu tehnologie NFC (Near Field Communication) sau similară, de un terminal compatibil este suficientă pentru a iniția și finaliza tranzacția. Viteza și ușurința utilizării au făcut din aceste plăți o alegere preferată pentru cumpărături rapide, de la cafele la transportul public.
Avantajele cheie ale plăților contactless
Beneficiile plăților contactless sunt multiple și au contribuit la adopția lor rapidă. Pe lângă viteza evidentă a procesului de plată, acestea oferă și un nivel sporit de igienă, un aspect deosebit de relevant în contextul sănătății publice. De asemenea, reducând numărul de interacțiuni fizice, se minimizează riscul de erori umane sau de deteriorare a benzii magnetice a cardurilor. Securitatea este un alt aspect esențial, datorită tehnologiilor de criptare avansate implementate pentru protejarea datelor sensibile.
Istoricul scurt al tehnologiei contactless
Deși plățile contactless au câștigat teren în ultimii ani, tehnologia care stă la baza lor, NFC, are o istorie mai îndelungată. Dezvoltată inițial la începutul anilor 2000, NFC a permis comunicarea wireless pe distanțe scurte între dispozitive. Implementarea sa în sectorul plăților a început treptat, cu primele carduri și terminale contactless apărând în diferite regiuni, iar acum a devenit o componentă standard a infrastructurii de plată moderne.
Tehnologia din Spatele Plăților Fără Contact
Înțelegerea modului în care funcționează plățile contactless necesită o privire mai atentă asupra tehnologiei de bază. Principalul motor al acestor tranzacții este Near Field Communication (NFC), o tehnologie de comunicare wireless pe distanță scurtă care permite schimbul de date între două dispozitive aflate în proximitate. Această tehnologie, împreună cu elemente de securitate specifice, asigură funcționalitatea fluidă și sigură a sistemelor de plată contactless.
Near Field Communication (NFC) – Principiul de funcționare
NFC funcționează pe baza principiului inducției electromagnetice. Atunci când un dispozitiv activ (cum ar fi un terminal de plată) și un dispozitiv pasiv (cum ar fi un card contactless sau un smartphone) sunt aduse în apropierea reciprocă, se creează un câmp electromagnetic. Acest câmp permite transmiterea energiei de la dispozitivul activ la cel pasiv (în cazul cardurilor, alimentând cipul), precum și schimbul de date. Distanța de operare a NFC este, de obicei, de câțiva centimetri, ceea ce limitează în mod natural potențialele interceptări neautorizate.
Standarde și protocoale NFC
Există o serie de standarde și protocoale care reglementează modul în care dispozitivele NFC comunică. Cele mai importante sunt definite de ISO/IEC 18092 (care acoperă NFC IP – Interoperability Protocol) și ISO/IEC 14443 (care definește standardul pentru cardurile de proximitate, inclusiv cele utilizate în plăți). Aceste standarde asigură interoperabilitatea între dispozitivele și sistemele de plată de la diferiți producători, facilitând adopția pe scară largă.
Componentele cheie ale unui dispozitiv de plată contactless
Un card de credit sau debit contactless, un smartphone sau un ceas inteligent utilizat pentru plăți fără contact dispune de anumite componente esențiale. Acestea includ:
Cipul contactless și antena
Încorporat în card sau în dispozitiv, cipul contactless este inima sistemului. Acesta stochează informațiile necesare pentru a efectua o tranzacție, inclusiv detalii criptate ale contului. Antena, de asemenea integrată, este responsabilă pentru captarea energiei transmise de terminalul de plată și pentru transmiterea datelor criptate înapoi.
Securitatea datelor și criptarea
Pentru a proteja informațiile financiare, datele stocate pe cipul contactless sunt puternic criptate. Tehnicile de criptare folosite asigură că chiar dacă datele ar fi interceptate, acestea ar fi ilizibile pentru persoane neautorizate. Fiecare tranzacție generează, de obicei, un cod unic (token) care este folosit o singură dată, crescând astfel nivelul de securitate.
Cum interacționează dispozitivele în timpul unei tranzacții
Procesul de plată contactless implică o serie de pași coordonați. Când utilizatorul apropie dispozitivul de plată de terminalul POS, acestea inițiază o comunicare. Terminalul transmite energie și un semnal către cipul din dispozitivul de plată. Cipul răspunde prin transmiterea informațiilor necesare, criptate și securizate. Terminalul decriptează informațiile, procesează tranzacția prin intermediul rețelei bancare și returnează un răspuns, indicând succesul sau eșecul operațiunii.
Protocolul de comunicare
Comunicarea între terminalul de plată și dispozitivul contactless se desfășoară conform unor protocoale bine definite. Aceste protocoale asigură că datele sunt transmise corect și că ambele părți „înțeleg” ce se întâmplă. Protocolul de la nivelul aplicației (Application Protocol Data Unit – APDU) este cel care definește structura mesajelor schimbate, incluzând comenzi, răspunsuri și date.
Procesul de Tranzacție Contactless Detaliat
Odată înțelese tehnologiile fundamentale, putem explora în detaliu fluxul unei tranzacții contactless. De la momentul în care dispozitivul de plată este apropiat de terminal, până la confirmarea tranzacției, fiecare etapă este crucială pentru asigurarea unei operațiuni rapide și sigure. Înțelegerea acestui proces oferă o perspectivă mai clară asupra eficienței și securității sistemelor de plată moderne.
Inițierea tranzacției: Apropierea dispozitivelor
Primul pas este cel mai vizibil pentru utilizator: apropierea dispozitivului de plată (card, telefon, ceas) de cititorul POS. Această acțiune declanșează activarea câmpului electromagnetic de către terminalul de plată. Distanța optimă este, de obicei, de câțiva centimetri, asigurând că doar dispozitivele intenționate să comunice vor face acest lucru.
Detectarea proximității și activarea NFC
Terminalul de plată, odată activat pentru a accepta plăți, emite un semnal care detectează prezența unui dispozitiv NFC compatibil în apropiere. Când un astfel de dispozitiv este detectat, cipul din interiorul acestuia este alimentat de câmpul electromagnetic, devenind activ și pregătit să transmită date.
Schimbul de date și autentificarea
Odată ce comunicarea este stabilită, are loc un schimb rapid de informații. Dispozitivul de plată transmite datele necesare pentru tranzacție, iar terminalul le procesează. Autentificarea datelor este un pas critic pentru securitatea tranzacției.
Transmiterea informațiilor cardului (tokenization)
Deși ar putea părea că se transmit direct numărul cardului, majoritatea sistemelor moderne folosesc „tokenization”. În loc să transmită numărul real al cardului, cipul transmite un „token” unic, specific acelei tranzacții și acelui dispozitiv. Acest token este un substitut sigur al informațiilor sensibile și este utilizat de procesatorii de plăți pentru a lega tranzacția de contul corect. Tokenizarea previne expunerea datelor reale ale cardului în cazul unei breșe de securitate.
Validarea informațiilor de către terminal
Terminalul de plată primește informațiile (inclusiv tokenul) și le validează. Aceasta implică verificarea formatului datelor și confirmarea că sunt compatibile cu sistemul de plată. Ulterior, terminalul inițiază comunicarea cu rețeaua bancară.
Procesarea tranzacției prin rețeaua bancară
După validarea inițială de către terminal, tranzacția este trimisă către rețeaua bancară pentru autorizare. Această etapă implică mai multe verificări pentru a se asigura că tranzacția este legitimă și că există fonduri disponibile.
Comunicarea cu emitenții cardurilor și băncile
Terminalul POS transmite informațiile tranzacției (inclusiv tokenul) către un procesator de plăți. Acesta, la rândul său, trimite cererea către banca emitentă a cardului (sau a portofelului digital). Banca emitentă verifică detaliile, inclusiv validitatea tokenului și existența fondurilor necesare.
Autorizarea sau refuzul tranzacției
Pe baza informațiilor primite, banca emitentă decide dacă aprobă sau refuză tranzacția. Decizia este transmisă înapoi prin aceeași rețea, ajungând la terminalul POS în câteva secunde. Pentru tranzacții de valoare mică, adesea nu este necesară introducerea PIN-ului, ceea ce accelerează și mai mult procesul. Totuși, pentru sume mai mari, este posibil ca utilizatorul să fie solicitat să introducă PIN-ul sau să semneze, în funcție de regulile băncii și de tipul tranzacției.
Finalizarea tranzacției și confirmarea
După ce autorizarea a fost primită, tranzacția este finalizată. Utilizatorul primește o confirmare vizuală și auditivă a succesului operațiunii.
Afișarea confirmării pe terminal
Terminalul POS va afișa un mesaj de confirmare, de obicei „Aprobat” sau „Tranzacție reușită”. De asemenea, poate emite un bip sonor. Pentru tranzacțiile efectuate cu cardul, se poate elibera și o chitanță.
Înregistrarea tranzacției în contul utilizatorului
Tranzacția este apoi înregistrată în contul utilizatorului de către banca emitentă. Aceasta va apărea în extrasul de cont al utilizatorului, fie în timp real, fie cu o mică întârziere, în funcție de sistemul bancar.
Securitatea Plăților Contactless
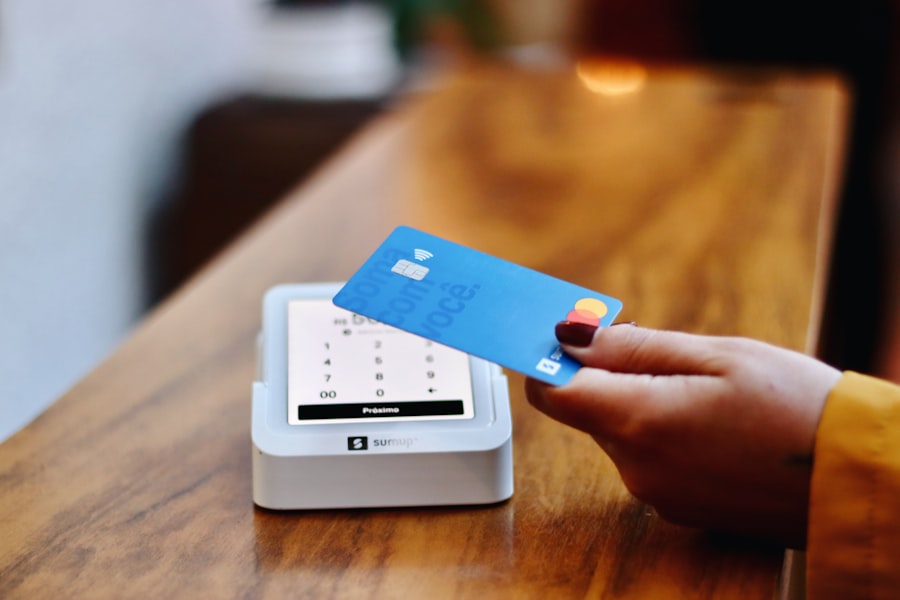
Unul dintre cele mai importante aspecte ale plăților contactless este securitatea. Deși interfața pare simplă, există multiple niveluri de protecție menite să prevină fraudele și să asigure confidențialitatea datelor financiare. Aceste măsuri de securitate sunt esențiale pentru a construi încrederea utilizatorilor în această tehnologie.
Criptarea avansată și tokenization
Așa cum am menționat anterior, criptarea este piatra de temelie a securității plăților contactless. Informațiile sensibile ale cardului nu sunt stocate în format clar pe cip și nu sunt transmise în acest mod.
Algoritmi de criptare folosiți
Sistemele de plată contactless utilizează algoritmi de criptare puternici, cum ar fi AES (Advanced Encryption Standard). Acești algoritmi transformă datele în coduri ilizibile, care pot fi decriptate doar de către entități autorizate, cum ar fi procesatorii de plăți și băncile.
Rolul tokenization în prevenirea fraudelor
Tokenization joacă un rol crucial în prevenirea fraudelor. Deoarece numărul real al cardului nu este niciodată transmis în timpul unei tranzacții, chiar dacă datele ar fi interceptate, acestea ar fi inutile pentru infractori. Fiecare tranzacție generează un nou token unic, eliminând posibilitatea de reutilizare a datelor compromise.
Protocoale de securitate specifice
Pe lângă criptarea generală, există protocoale de securitate specifice care vizează protecția tranzacțiilor contactless. Acestea reglementează modul în care dispozitivele comunică și cum sunt gestionate datele.
EMVCo – Standardul pentru plăți sigure
EMVCo este o organizație globală care dezvoltă și gestionează standardele tehnice pentru cipuri de carduri și plăți. Plățile contactless moderne sunt bazate pe standardele EMV, care au fost concepute pentru a crește securitatea și a reduce frauda. Aceste standarde acoperă atât tranzacțiile cu introducerea cardului, cât și pe cele contactless.
Autentificarea utilizatorului (PIN, amprentă, recunoaștere facială)
Deși tranzacțiile contactless sunt rapide și deseori nu necesită PIN, acestea nu sunt lipsite de autentificare. Pentru sume mai mari sau în alte situații considerate cu risc crescut, utilizatorul poate fi solicitat să introducă PIN-ul pe terminal, să folosească autentificarea biometrică (amprentă sau recunoaștere facială) pe telefonul mobil sau să confirme tranzacția prin alte metode de securitate ale portofelului digital.
Limitări și riscuri potențiale
Ca orice tehnologie, și plățile contactless au anumite limitări și riscuri potențiale, deși acestea sunt, în general, minime datorită măsurilor de securitate implementate.
Riscul de skimming și interceptare
Deși distanța scurtă de operare a NFC reduce semnificativ riscul de skimming (copierea datelor de pe card prin apropierea unui dispozitiv neautorizat), nu este complet eliminat. Totuși, utilizarea tokenization face ca datele furate să fie nefolositoare.
Limitele de tranzacționare pentru plăți fără PIN
Pentru a gestiona riscul asociat cu tranzacțiile fără PIN, există, de obicei, limite de tranzacționare impuse de bănci și de rețelele de plăți. Dacă suma depășește aceste limite, utilizatorul va fi solicitat să introducă PIN-ul sau să utilizeze o metodă de autentificare mai robustă.
Beneficiile și Dezavantajele Plăților Contactless
| Aspect | Metrică |
|---|---|
| Numărul de tranzacții contactless | Creșterea lunară a numărului de tranzacții |
| Adoptarea tehnologiei contactless | Procentul de carduri emise cu tehnologie contactless |
| Securitatea plăților contactless | Rata de fraudă în plățile contactless |
| Utilizarea terminalelor contactless | Numărul de terminale de plată contactless instalate |
Adopția rapidă a plăților contactless nu este întâmplătoare. Această tehnologie oferă o serie de avantaje semnificative atât pentru consumatori, cât și pentru comercianți. Cu toate acestea, este important să se ia în considerare și eventualele dezavantaje pentru a avea o imagine completă.
Avantaje pentru consumatori
Pentru utilizatorul final, beneficiile plăților contactless sunt evidente și contribuie la o experiență de cumpărare mai plăcută și mai eficientă.
Viteză și conveniență
Cel mai mare avantaj este viteza. Nu mai este nevoie să cauți portofelul, să introduci cardul, să aștepți procesarea sau să introduci PIN-ul pentru tranzacții mici. Apropierea dispozitivului este suficientă pentru a finaliza plata în câteva secunde.
Igienă și reducerea contactului fizic
Într-o lume tot mai conștientă de igienă, plățile contactless elimină necesitatea de a atinge tastatura unui terminal de plată sau de a manipula numerar. Aceasta este o îmbunătățire semnificativă pentru sănătatea publică.
Securitate sporită prin tokenization
Datorită utilizării tokenization și a criptării avansate, plățile contactless oferă un nivel de securitate ridicat, protejând împotriva fraudelor și a furtului de identitate.
Avantaje pentru comercianți
Și comercianții beneficiază de pe urma implementării plăților contactless, operațiunile lor devenind mai eficiente și mai rapide.
Reducerea timpului de procesare la casele de marcat
Tranzacțiile mai rapide la casele de marcat duc la reducerea cozilor și la o experiență mai bună pentru clienți. Personalul poate gestiona mai mulți clienți într-un interval de timp mai scurt.
Reducerea gestionării numerarului
Prin încurajarea plăților electronice, comercianții pot reduce dependența de numerar, ceea ce implică costuri și riscuri asociate cu manipularea, depozitarea și transportul acestuia.
Acceptare globală și compatibilitate
Standardele globale ale plăților contactless asigură că acestea sunt acceptate în majoritatea magazinelor și a punctelor de vânzare din întreaga lume, facilitând comerțul internațional.
Dezavantaje și provocări
În ciuda beneficiilor, există și câteva aspecte care pot fi considerate dezavantaje sau provocări.
Limitele de tranzacționare fără PIN
Deși este o măsură de securitate, limita de tranzacționare pentru plăți fără PIN poate fi uneori frustrantă pentru utilizatori, care ar dori să efectueze tranzacții de valoare mai mare rapid.
Nevoia de dispozitive compatibile
Pentru a efectua plăți contactless, atât utilizatorul, cât și comerciantul trebuie să dispună de dispozitive compatibile. Acest lucru poate reprezenta o barieră de adopție în anum التعريفul în care infrastructura este încă în curs de dezvoltare.
Potențialul de utilizare greșită sau fraude minore
Deși riscul de fraude majore este redus, pot apărea cazuri de utilizare greșită sau tentative de a profita de sistem, de exemplu, prin apropierea repetată a cardului în anumite situații.
Dependența de tehnologie
Plățile contactless se bazează pe tehnologie, ceea ce înseamnă că defecțiuni tehnice sau probleme cu rețeaua pot afecta disponibilitatea lor.
Viitorul Plăților Contactless
Tehnologia de plată contactless este într-o continuă evoluție, iar inovațiile recente sugerează un viitor și mai integrat și mai convenabil pentru utilizatori. De la extinderea utilizării la noi tipuri de dispozitive, la integrarea cu noi tehnologii, direcțiile de dezvoltare sunt multiple.
Extinderea utilizării la noi dispozitive și platforme
Pe lângă carduri, smartphone-uri și ceasuri inteligente, plățile contactless devin disponibile pe o gamă din ce în ce mai largă de dispozitive.
Inele, brățări și alte accesorii purtabile
Producătorii lansează pe piață accesorii purtabile (wearables), cum ar fi inele și brățări, care pot fi echipate cu tehnologie NFC pentru a efectua plăți contactless. Acestea oferă o opțiune suplimentară pentru utilizatorii care caută soluții de plată discrețe și integrate.
Integrarea cu transportul public și sisteme de acces
Plățile contactless devin din ce în ce mai populare în sistemele de transport public, permițând utilizatorilor să plătească tarifele prin simpla apropiere a cardului sau a dispozitivului de cititoarele de pe turnicheți sau din autobuze. Similar, tehnologia poate fi utilizată pentru controlul accesului în clădiri sau la evenimente.
Inovații în securitate și autentificare
Securitatea este un domeniu în continuă dezvoltare, iar noile tehnologii vizează consolidarea protecției utilizatorilor.
Autentificare biometrică avansată
Pe lângă amprenta digitală și recunoașterea facială, se explorează utilizarea unor forme mai avansate de autentificare biometrică, cum ar fi scanarea irisului sau recunoașterea vocii, pentru a asigura tranzacții și mai sigure.
Tehnologii anti-fraudă bazate pe inteligență artificială
Inteligența artificială (AI) joacă un rol din ce în ce mai important în detectarea și prevenirea fraudelor. Algoritmii AI pot analiza modele de tranzacții în timp real pentru a identifica activități suspecte și a bloca potențiale fraude înainte ca acestea să se materializeze.
Integrarea cu ecosistemele digitale
Viitorul plăților contactless implică o integrare mai profundă cu alte aspecte ale vieții digitale.
Portofele digitale și integrarea cu servicii financiare
Portofelele digitale, cum ar fi Apple Pay, Google Pay și altele, vor continua să evolueze, oferind o platformă centralizată pentru gestionarea cardurilor, a biletelor și a altor elemente digitale. Acestea vor permite o integrare mai fluidă cu diverse servicii financiare.
Plăți contactless în experiențe imersive (AR/VR)
Pe măsură ce tehnologiile de realitate augmentată (AR) și realitate virtuală (VR) devin mai accesibile, este posibil să vedem integrarea plăților contactless în aceste experiențe imersive, permițând achiziții și tranzacții într-un mod complet nou.
În concluzie, plățile contactless reprezintă o evoluție majoră în domeniul plăților, oferind o combinație valoroasă de viteză, conveniență și securitate. Înțelegerea mecanismelor sale, a tehnologiilor din spate și a măsurilor de securitate implementate ne permite să apreciem pe deplin avantajele și să ne pregătim pentru viitorul dinamic al acestor sisteme.